Model 210 po zmianach: polski właściciel w Hiszpanii rozlicza się inaczej niż rok temu
Coraz więcej Polaków kupuje w Hiszpanii drugi dom — i coraz więcej z nich musi rozliczyć się z hiszpańskim fiskusem. Model 210 to podatek dochodowy od nieruchomości dla nierezydentów. W praktyce większość właścicieli ma dwa obowiązki: rozliczenie z tytułu samego posiadania (tzw. renta imputada) oraz — jeśli mieszkanie jest wynajmowane — rozliczenie przychodów z najmu. W 2026 roku zmienił się kalendarz i sam formularz. Kto prowadzi rozliczenia „po staremu”, ten się spóźni.
Najważniejsza zmiana dotyczy terminów i wynika z Orden HAC/623/2026 z 12 czerwca (opublikowanej w BOE 23 czerwca), potwierdzonej oficjalną notą Agencia Tributaria. Do tej pory rentę imputowaną składaliśmy w pierwszych miesiącach roku następnego. Od rozliczeń za 2026 rok plazo startuje dopiero 1 kwietnia: renta imputowana za 2026 rok jest składana w okresie od 1 kwietnia do 31 grudnia 2027 roku. To nie „przesunięcie o kilka tygodni”, to przesunięcie o trzy miesiące — i realny problem dla tych, którzy czekają na styczeń. Wyjątek dotyczy tylko roku 2025: jego renta imputowana nadal może być złożona do 31 grudnia 2026 roku.
Najem ma inny kalendarz: od 1 do 20 kwietnia 2027 roku. Od rozliczeń za 2024 rok obowiązuje też zasada, że najem można rozliczać agrupowanie za cały rok, a nie kwartalnie. Kto wybrał rozliczenie agrupowane, ten za 2026 rok rozlicza się w nowym terminie. Kto rozlicza się osobno za każdy okres, ten za lipiec–wrzesień 2026 składa deklaracje jeszcze w październiku 2026, a nowy termin dotyczy dopiero ostatniego kwartału 2026. Domiciliację płatności można ustawić od 1 do 23 grudnia roku następnego (imputowana) albo od 1 do 15 kwietnia (najem).
Zmienił się również sam formularz. Od deklaracji składanych od 1 stycznia 2027 roku pojawiają się nowe pola: „Nº de días” — liczba dni, przez które nieruchomość była w dyspozycji właściciela lub wynajmowana — oraz „Cuota de participación”, czyli udział we własności. Dochodzi też nowy aneks z kosztami dla nieruchomości wynajmowanych. To nie kosmetyka: błąd w tych polach oznacza odrzucenie deklaracji przez system AEAT, a nie tylko wezwanie do poprawy. Formularz przestał być prostym „wpisaniem kwoty”.
A teraz mit, który kosztuje najwięcej: puste mieszkanie nie znaczy brak podatku. Wielu właścicieli zakłada, że jeśli lokal stoi zamknięty i nie generuje czynszu, Hacienda nie ma czego pobierać. Tymczasem renta imputada to podatek od samego faktu posiadania nieruchomości: płaci się procent od wartości katastralnej (1,1% w gminach, w których wartość katastralna została zaktualizowana od 2012 roku; 2% w pozostałych), proporcjonalnie do liczby dni w roku, w których lokal był w dyspozycji właściciela. Stawka podatku dla rezydentów UE, w tym Polaków, wynosi 19%; przy rencie imputowanej nie odlicza się żadnych wydatków. Pusty lokal, lokal używany tylko w wakacje i lokal wynajmowany „na czarno” — wszystkie trzy są widoczne dla AEAT, bo kataster i rejestr nieruchomości są połączone.
Drugi mit dotyczy współwłasności. Jeśli małżeństwo kupuje mieszkanie po 50%, przed hiszpańskim fiskusem to dwóch niezależnych podatników. Każdy z małżonków składa własny Model 210, z własnym NIE lub NIF, za swoją część. Deklaracja złożona tylko przez jednego z nich to niedopłata drugiego — i wezwanie dla obojga. Przy trzech współwłaścicielach deklaracji są trzy, przy czterech — cztery. To najczęstszy błąd, jaki widzimy u nowych klientów po pierwszym sezonie.
I bariera, o której prawie nikt nie mówi: certyfikat cyfrowy. Dla Polaka mieszkającego w Polsce uzyskanie certyfikatu FNMT albo dostępu Cl@ve to prawdziwa gehenna: wniosek, weryfikacja tożsamości, często wizyta w Hiszpanii. Dlatego w Espaytax działamy jako Colaborador Social de la AEAT: klient przekazuje dane i dokumenty, a my podpisujemy i wysyłamy deklarację telematicznie. Bez certyfikatu, bez Cl@ve, bez podróży do urzędu. To nie „udogodnienie” — to różnica między deklaracją złożoną w terminie a karą za spóźnienie.
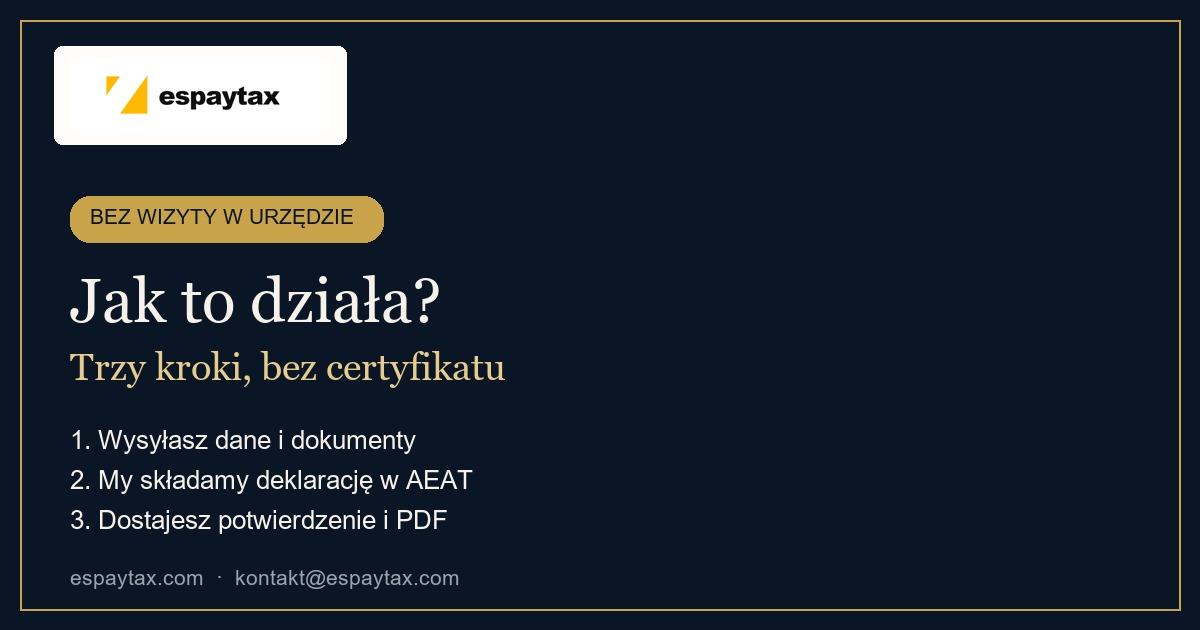
Dla klienta to proste: wysyła skany (NIE lub NIF, akt notarialny, dane katastralne, umowę najmu, dokumenty kosztowe), a my przygotowujemy symulację, składamy deklarację i odsyłamy potwierdzenie z AEAT razem z PDF-em. Pilnujemy też terminów, bo harmonogram od 2027 roku jest inny od tego, do którego przywykli księgowi.
Co zrobić teraz? Sprawdź, czy masz NIE lub NIF i czy nieruchomość jest już w hiszpańskiej bazie. Zbierz dane: powierzchnię, wartość katastralną, udział we własności, liczbę dni wynajmu i koszty, jeśli wynajmujesz. Ustal, czy dotyczy Cię renta imputowana, najem, czy oba. I zamów rozliczenie — im wcześniej, tym mniej nerwów w kwietniu.
Kalendarz i szczegóły są tutaj: Modelo 210. Ceny — bez pakietów i bez ukrytych opłat — w cenniku.
Rozliczamy polskich właścicieli w całej Hiszpanii — espaytax.com.
Pytania?kontakt@espaytax.com.